A Europa creix una onada que reclama una major resiliència energètica (o sobirania, independència, seguretat... escolliu el vostre preferit). Després de dècades de predomini dels combustibles fòssils, d’una adopció relativament modesta de les energies renovables i d’una greu manca de sistemes d’emmagatzematge d’energia i d’alternatives fora de xarxa, comencem a afrontar les conseqüències d’un model obsolet. Entre aquestes conseqüències, l’augment dels preus derivat de la incertesa geopolítica actual i l’increment dels temps d’espera per a les connexions a la xarxa elèctrica s’estan convertint en riscos crítics, amb un impacte significatiu sobre la competitivitat de les empreses i els seus models de negoci.
La pressió per assolir el zero net
L’impuls cap a una major resiliència energètica avança en paral·lel al marc regulador i als objectius de descarbonització promoguts a Europa en els darrers anys. Tot i que l’electrificació és l’estratègia generalment proposada per descarbonitzar l’economia, la realitat és que aproximadament només el 22% del consum final d’energia a Europa prové de la xarxa elèctrica. Entre tots els sectors que hauran de descarbonitzar-se en els pròxims anys, tres destaquen pels reptes que planteja la seva electrificació, el seu elevat consum energètic i les seves emissions locals: els ports, els centres de dades i la indústria manufacturera.
Els ports són l’epicentre del comerç global. Necessiten grans quantitats d’energia per subministrar electricitat als vaixells atracats, als equips de transport, als contenidors refrigerats, a les grues i a altres equips de terminal. Històricament, aquesta energia ha estat proporcionada tant per la xarxa elèctrica com per motors de combustió alimentats amb combustibles fòssils. Ara bé, la regulació (FuelEU Maritime, TEN-T i AFIR) està accelerant el procés d’electrificació: a partir del 2030, els ports TEN-T que compleixin els requisits hauran de proporcionar electricitat des de terra a almenys el 90% de les escales portuàries rellevants de vaixells de més de 5.000 tones de registre brut, mentre que FuelEU exigeix una reducció del 80% de la intensitat d’emissions de gasos amb efecte d’hivernacle de l’energia utilitzada a bord l’any 2050 respecte de 2020. La realitat, però, és que actualment s’estima que només el 20% dels ports TEN-T assoliran aquest objectiu, a causa de les dificultats per incrementar amb la rapidesa necessària la capacitat de la xarxa elèctrica a les infraestructures portuàries.
La ràpida expansió dels centres de dades té implicacions significatives sobre el subministrament energètic, i la majoria d’aquests centres estan connectats a la xarxa. El 2023, els centres de dades van representar entre el 33% i el 42% de la demanda elèctrica a Amsterdam, Londres i Frankfurt, i gairebé el 80% a Dublín. La combinació d’una congestió creixent i una disponibilitat decreixent de la xarxa es tradueix en temps d’espera molt llargs, que poden arribar fins als 13 anys. Es preveu que el consum elèctric global dels centres de dades superi els 945 TWh anuals l’any 2030 (150 TWh a la UE). A més, la proposta de Cloud and AI Development Act pretén reforçar el desplegament de centres de dades energèticament eficients i alimentats amb fonts d’energia de baixes emissions de carboni.
Finalment, però no menys important, les indústries manufactureres concentren una gran part del consum energètic. Aproximadament el 26% de l’energia consumida a Catalunya es va destinar a la indústria l’any 2023. Empreses dedicades a la producció d’acer, ceràmica o paper, per citar-ne alguns exemples, requereixen enormes quantitats d’energia tant en forma d’electricitat com de calor. En el cas de la siderúrgia, l’ús d’hidrogen gris representa un repte addicional pel que fa a la dependència dels combustibles fòssils i als objectius de descarbonització.
La combinació de les necessitats d’aquests sectors posa de manifest la importància de desplegar solucions energètiques netes que complementin la xarxa elèctrica.
Hidrogen: una molècula per alimentar-los a tots
Durant molts anys, l’hidrogen verd ha estat presentat com la solució per descarbonitzar el sector energètic. Era la promesa permanent d’un combustible lliure de carboni, capaç de proporcionar energia neta per a un ampli ventall d’aplicacions, des del transport fins a l’àmbit residencial i industrial.
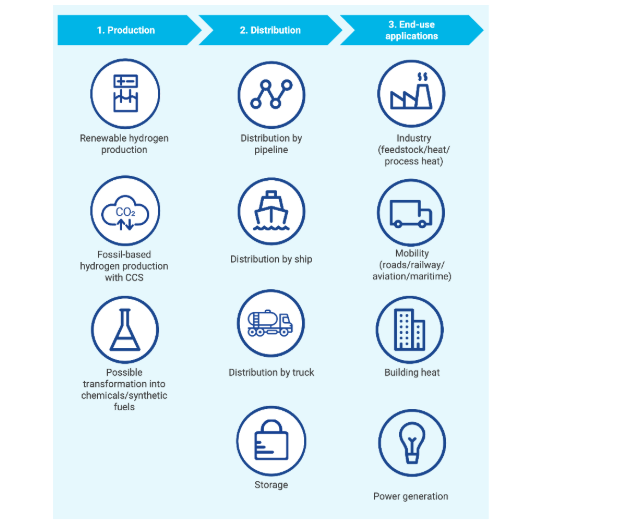
En realitat, la cadena de valor de l’hidrogen és molt més versàtil, tal com es mostra esquemàticament a la figura següent, que il·lustra les seves etapes de producció, distribució i aplicacions finals. En el cas específic de l’hidrogen verd, aquest es pot obtenir a partir de la descomposició de l’aigua (normalment mitjançant electròlisi), emmagatzemar-se i distribuir-se de manera segura i, posteriorment, utilitzar-se com a combustible per generar electricitat i calor, ja sigui mitjançant combustió (turbines de gas) o a través d’una reacció electroquímica (piles de combustible).
Figura 1. Cadena de valor de l’hidrogen. Font: European Hydrogen Observatory.
Com a matèria primera industrial, l’hidrogen verd pot emprar-se en una gran varietat de processos de fabricació. Per exemple, pot substituir l’hidrogen gris utilitzat durant el processament de l’acer i la producció d’amoníac, dues de les activitats industrials més crítiques. A més, l’hidrogen verd és un ingredient essencial per descarbonitzar la producció de combustibles sintètics (més recentment coneguts com a eFuels). Alguns exemples són l’amoníac, el metà o el metanol, entre d’altres. En aquest cas, els eFuels representen una solució prometedora a curt i mitjà termini per accelerar la descarbonització de l’economia mentre les infraestructures de l’hidrogen encara no estan preparades per a un desplegament massiu.
Malgrat el seu enorme potencial, les solucions basades en hidrogen verd han de superar les barreres tecnològiques que n’han limitat l’adopció fins ara. Mentre que algunes tecnologies destaquen pel seu rendiment i eficiència, poden presentar problemes de durabilitat i costos elevats d’inversió inicial. De la mateixa manera, algunes solucions més estables i fàcils d’implementar poden resultar menys eficients o tenir costos operatius més elevats. En la pràctica, el cost total de propietat (TCO) dels projectes relacionats amb l’hidrogen verd continua sent un repte, i només un nombre reduït de projectes ha arribat fins ara a la decisió final d’inversió (FID).
A Oxhyd, estem treballant per abordar els reptes actuals als quals s’enfronten les piles de combustible i els electrolitzadors, amb l’objectiu de reduir el TCO de les aplicacions finals. En concret, ens centrem en la densitat de potència, la durabilitat, la flexibilitat de combustible i l’eficiència global, considerats els principals factors per accelerar el desplegament de solucions de conversió energètica basades en hidrogen verd a un cost més competitiu.
La necessitat d’anar més enllà
Apart dels aspectes tecnològics, cal també un suport addicional tant per part dels responsables polítics, impulsant una regulació més ambiciosa, com de les indústries que contribueixen a les emissions de carboni i que, al mateix temps, són les més afectades per les incerteses energètiques. Cap gran canvi de paradigma ha estat possible sense la implicació de totes les parts interessades.
Aconseguir una Europa energèticament resilient és una tasca de gran envergadura. No serà possible sense un nivell d’ambició encara més alt i sense una col·laboració transversal entre sectors. I, definitivament, no serà possible sense l’hidrogen verd.
Juande Sirvent, Chief Technology Officer d'Oxhyd.